深耕三農沃土,服務小微實體——創新信貸產品與降低融資成本的實踐探索
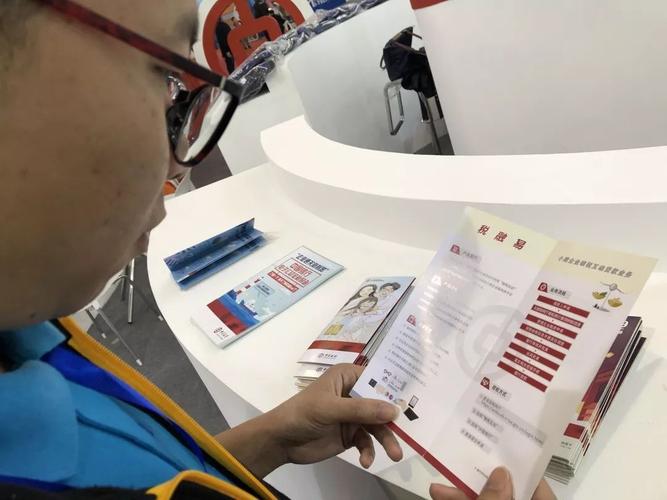
在全面推進鄉村振興和實體經濟高質量發展的時代背景下,金融機構如何找準自身定位、發揮特色優勢,成為一道必答題。堅守“深耕三農、服務小微”的市場定位,不僅是履行社會責任的體現,更是構筑差異化競爭力的根基。我們以創新推廣信貸產品為抓手,主動降低客戶金融信息服務成本,探索出一條可得、可負擔、可持續的普惠金融之路。
一、堅守定位:把根扎在田間地頭與街頭巷尾
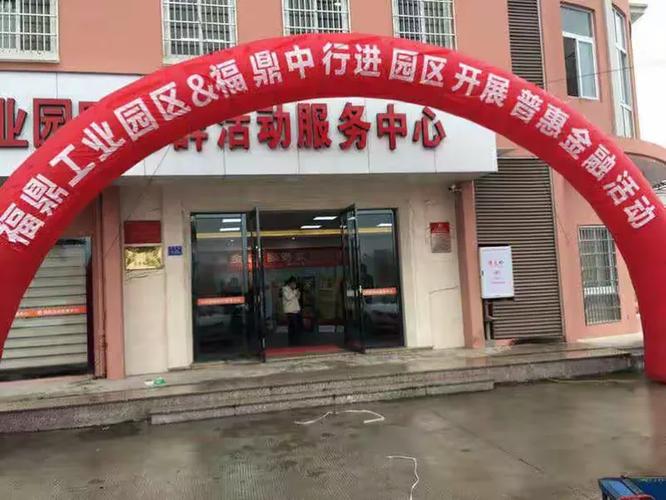
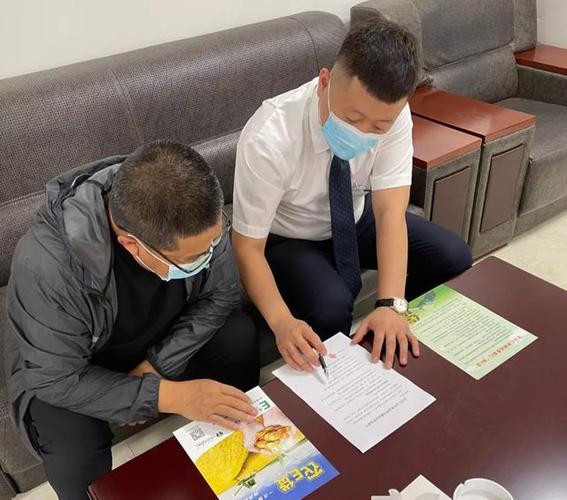
“三農”與小微客戶群體普遍面臨缺抵押、缺信息、缺渠道的痛點。若偏離這一定位,盲目追逐大項目、大企業,不僅會加劇金融供給的結構性失衡,也會讓機構自身陷入同質化競爭。堅守定位,意味著信貸資源要向縣域、鄉鎮、社區傾斜,客戶經理要下沉到田間地頭、工廠車間、商鋪攤點,真正聽懂農戶的收成賬、小店主的流水賬。只有身入心入,才能精準識別真實需求,為后續產品創新與減費讓利提供依據。
二、創新推廣信貸產品:讓“難貸”變“易貸”
產品是服務的載體。圍繞三農和小微客群短、小、頻、急的資金需求特點,我們重點從三個方向創新推廣信貸產品:
一是推出專屬產品線。針對農戶春耕備耕、秋收收購等周期,開發“農時貸”“豐收貸”,按農業生產節奏設置期限與還款方式;針對小微企業主和個體工商戶,推出“小店貸”“流水貸”,以經營流水替代傳統財報。
二是拓展抵質押范圍。在農村推廣土地經營權、宅基地使用權、農機具、大棚設施等抵押貸款;在小微領域推廣應收賬款、存貨、知識產權質押,盤活“沉睡資產”。
三是強化數字賦能。上線移動辦貸平臺,運用大數據、衛星遙感、物聯網等技術進行貸前調查與貸后監測,實現“數據多跑路、客戶少跑腿”。線上申請、自動授信、循環使用,讓偏遠地區農戶也能獲得“指尖可達”的信貸服務。
通過持續創新與推廣,信貸產品不再是冰冷的標準合同,而是與客戶生產生活場景深度融合的金融工具,有效提升了首貸戶占比和信用貸款占比。主動減費讓利:降低客戶金融信息服務成本。
融資難之外,融資貴、信息成本高同樣制約著三農和小微客戶。這里的“金融信息服務”成本不僅包括利息,還包括擔保費、評估費、公證費以及因信息不對稱產生的隱性成本。我們堅持主動降費、透明定價:
- 降低利率與費用。對涉農和小微貸款實行優惠利率,清理不必要的資金“通道”和“過橋”費用,嚴禁違規收費。
- 增加信用貸款供給。減少對第三方擔保和外部評估的依賴,推廣“整村授信”“信用商圈”模式,從源頭降低客戶的擔保與評估支出。
- 提升信息透明度。在營業網點、手機銀行、微信公眾號等渠道公示收費項目與利率標準,客戶經理逐戶告知綜合融資成本,讓每一筆費用都曬在陽光下。
- 實行限時辦結。簡化審批流程,推行“一次調查、一次審批、循環使用”,壓縮客戶往返與等待時間,間接降低其時間成本與機會成本。
三、成效與展望
堅守定位、創新產品、主動降費,三者形成合力。實踐表明,信貸產品越貼近場景,客戶獲取金融信息的門檻就越低;費率越透明,客戶的信任度與滿意度就越高。我行涉農與小微貸款戶數、金額穩步增長,不良率保持在合理水平,實現了社會效益與自身發展的良性循環。
我們將繼續以“深耕三農、服務小微”為錨,深化信貸產品創新,推動金融科技與基層服務網絡相結合,進一步降低客戶綜合融資成本和精神成本。讓金融活水不僅流得動,更要流得準、流得省,真正潤澤廣袤鄉野與萬千小店。
如若轉載,請注明出處:http://www.cbjvc.cn/product/39.html
更新時間:2026-09-23 16:56:45